2022-2027年中国冶金专用设备制造行业发展监测及投资战略研究报告
一、行业概述
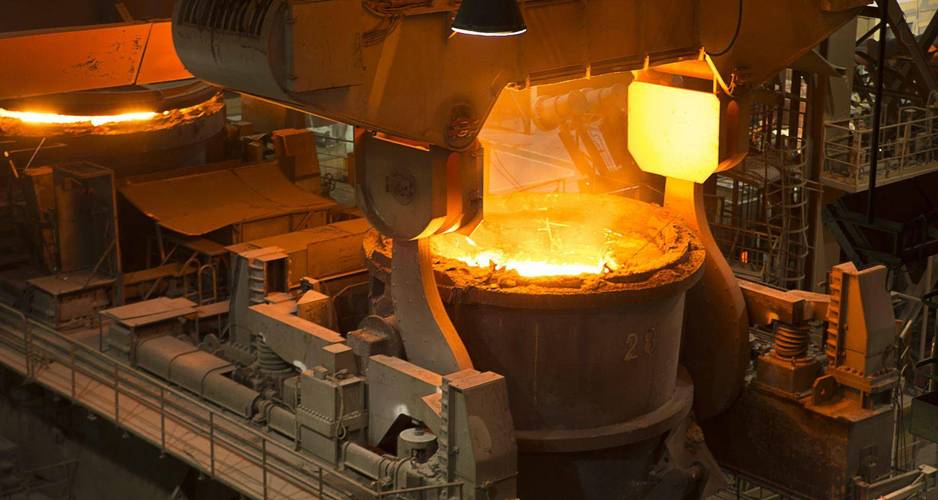
冶金专用设备制造是指为钢铁、有色金属等冶金工业提供专用生产设备的制造行业,涵盖冶炼设备、轧制设备、热处理设备、连铸设备、焦化设备等。冶金专用设备是冶金工业的基础支撑,其技术水平直接关系到冶金产品的质量、生产效率和能源消耗。
二、行业发展环境分析
- 政策环境
- 国家推动制造业高质量发展,《中国制造2025》将高端装备制造列为重点领域。
- 供给侧结构性改革深入推进,钢铁、有色行业去产能、调结构,对冶金设备提出更高要求。
- 经济环境
- 2022-2027年,中国经济由高速增长转向高质量发展,固定资产投资增速放缓,但结构优化。
- 下游冶金行业景气度波动,直接影响冶金设备需求。
- 技术环境
- 智能制造、绿色制造、工业互联网等新技术与传统冶金设备融合加速。
- 高效、节能、环保、大型化成套设备成为发展趋势。
三、行业发展现状
- 市场规模
- 2022年中国冶金专用设备制造行业市场规模约为XX亿元,同比增长X%。
- 预计2022-2027年复合增长率约为X%,到2027年市场规模将达到XX亿元。
- 供需情况
- 供给端:行业企业数量较多,但高端设备仍依赖进口,国产化率有待提升。
- 需求端:钢铁行业产能置换、环保改造、智能制造升级带来设备更新需求。
- 竞争格局
- 市场集中度较低,龙头企业如中国一重、二重、中信重工等占据较大份额。
- 中小企业竞争激烈,产品同质化严重。
四、行业细分市场分析
- 冶炼设备:包括高炉、转炉、电炉等,需求趋于大型化、高效化。
- 轧制设备:板带材轧机、型材轧机等,高精度、高速化是方向。
- 连铸设备:连铸机向高效、连铸连轧方向发展。
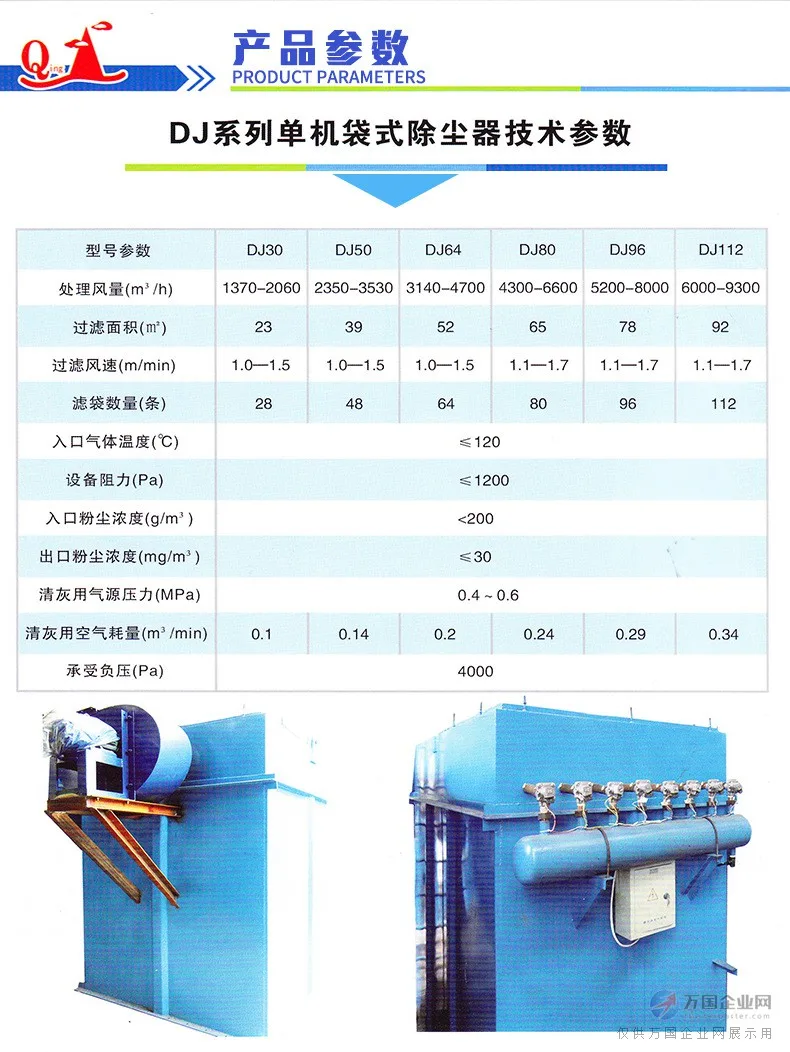
- 环保设备:脱硫脱硝、除尘、余热回收等设备需求旺盛。
五、行业发展趋势
- 智能化:基于工业互联网的智能冶金设备实现远程监控、预测性维护。
- 绿色化:节能环保型设备成为主流,助力冶金行业碳达峰、碳中和。
- 服务化:制造企业向服务型制造转型,提供全生命周期服务。
- 国际化:借助“一带一路”拓展海外市场,输出成套设备和技术。
六、投资战略建议
- 关注政策导向:重点投资符合国家产业政策的高端、智能、绿色设备领域。
- 优选细分市场:环保设备、智能控制系统、高端轧制设备等增长潜力大。
- 布局龙头企业:具有技术、品牌、渠道优势的龙头企业更具投资价值。
- 风险防范:注意下游行业波动、原材料价格波动、汇率风险等。
七、结论
2022-2027年,中国冶金专用设备制造行业将处于结构调整和转型升级的关键时期。在政策支持、技术创新和市场需求的多重驱动下,行业有望保持平稳增长,但竞争将更加激烈。投资者应聚焦高端化、智能化、绿色化方向,把握结构性投资机会。
如若转载,请注明出处:http://www.hebeixhy.com/product/35.html
更新时间:2026-11-01 06:48:03